Энергосистема ЕС перешагнула порог в 54% генерации из возобновляемых источников
По данным Евростата, во втором квартале 2026 года возобновляемые источники обеспечили 54,1% всей произведённой в ЕС электроэнергии — новый рубеж декарбонизации на континенте. Внутри «зелёного» сегмента лидирует солнечная генерация с долей 41,6%.
Милена Дружинина·обновлено 21 сентября 2026 г.
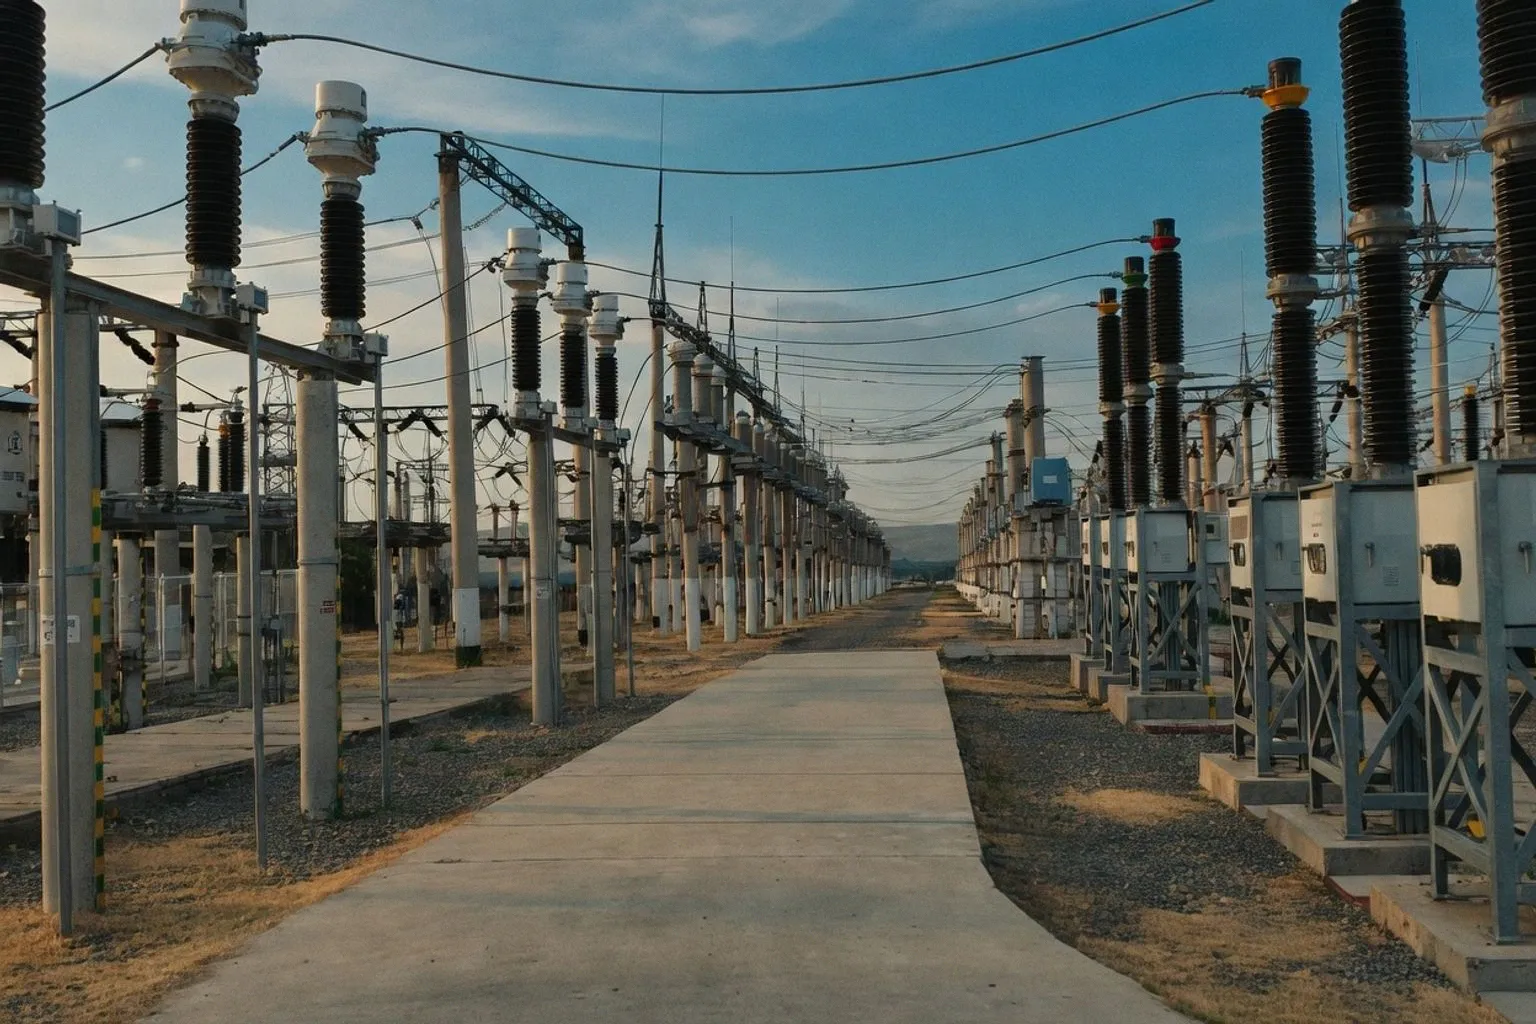
Для отрасли и конечных потребителей структурный сдвиг такого масштаба означает перелом в ценообразовании, сетевой балансировке и логике долгосрочных тарифов.
Солнце как драйвер перелома
Солнечная генерация в ЕС вышла на уровень, который ещё пять лет назад аналитики отводили на горизонт 2030 года. 41,6% внутри сегмента ВИЭ — итог массированного ввода фотовольтаики и продолжающегося снижения LCOE. Сетевая инфраструктура при этом всё чаще становится узким местом: пиковая выработка солнечных парков совпадает с дневным провалом потребления в ряде стран, что требует гибких решений — накопителей, управляемого спроса и межгосударственной балансировки.
«Зелёный» киловатт-час в ЕС уже не равен дешёвому киловатт-часу: его цена складывается из стоимости самой генерации плюс платы за хранение, резервирование и передачу. Эта конструкция будет определять динамику оптовых и розничных тарифов в ближайшие пять–семь лет.
Цена, сети, балансировка
Переход порога 50% ВИЭ в структуре генерации меняет экономику энергорынка. Страны ЕС всё активнее вводят механизмы оплаты мощности, расширяют рынки вспомогательных услуг и пилотируют динамические тарифы для конечных потребителей. Цель — удержать стоимость электроэнергии при растущей доле непостоянной генерации.
Для тарифных моделей это означает три заметных сдвига:
- Рост сетевой составляющей в платёжке за счёт инвестиций в накопители и гибкие мощности.
- Усиление роли смарт-гридов и интеллектуального управления спросом у потребителей.
- Ускоренное внедрение динамического ценообразования, где цена киловатт-часа привязана к реальной нагрузке сети.
Эти процессы уже стартовали в Германии, Испании и странах Балтии; в ближайшие годы они будут задавать формат тарифов для всего ЕС. Там, где зрелые рынки фокусируются на гибкости сетей, развивающиеся энергосистемы продолжают наращивать базовую генерацию — по данным экспертов, Кыргызстану необходимо увеличивать все доступные источники, чтобы закрывать внутренний спрос.
Что отслеживать до конца 2026 года
Публикация Евростата фиксирует результат за второй квартал — сезон пиковой солнечной активности. Ключевой вопрос: удержится ли доля ВИЭ выше 50% по итогам осенне-зимних месяцев, когда нагрузка на сеть растёт, а солнечная генерация снижается. Именно зимние кварталы покажут, готова ли европейская энергосистема к следующему рубежу — 60% ВИЭ в структуре годовой выработки.
Пока энергетика переписывает правила, медиаполе осени заполняют и совсем другие премьеры — пять корейских проектов сентября 2026 года, которые нельзя пропустить.