Твердотельные трансформаторы: почему энергетики массово переходят на активную электронику
По данным timestech.in, твердотельные трансформаторы (Solid State Transformers, SST) — полупроводниковые устройства, способные управлять потоком электроэнергии в реальном времени, переходят из…
Милена Дружинина·обновлено 29 сентября 2026 г.
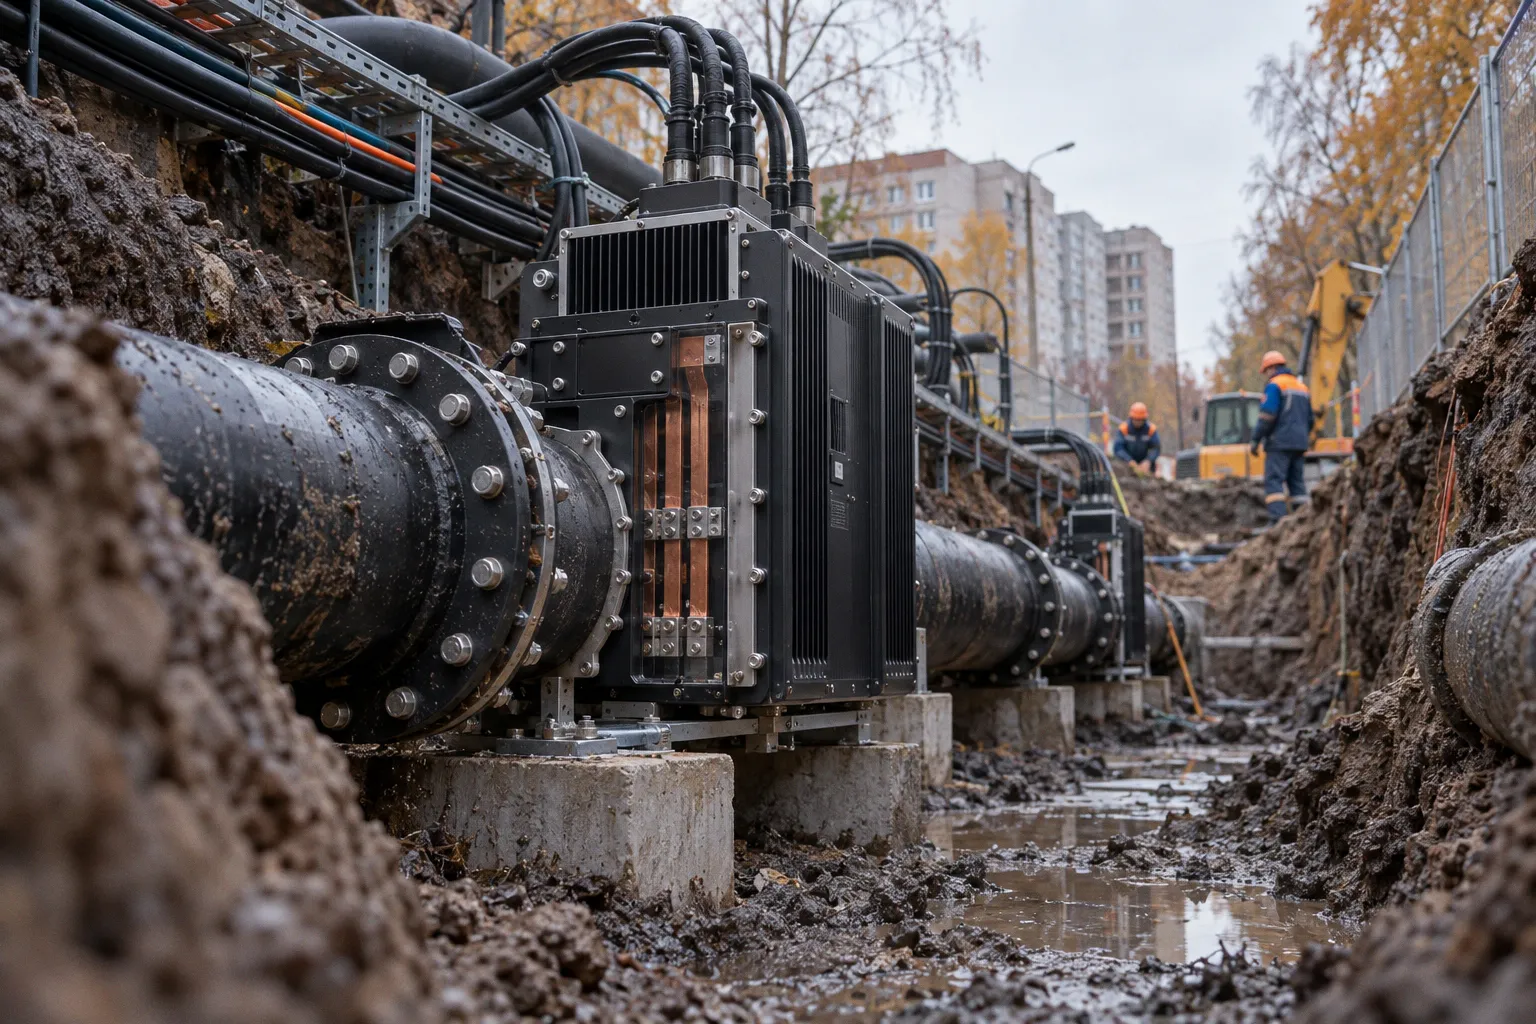
По данным timestech.in, твердотельные трансформаторы (Solid State Transformers, SST) — полупроводниковые устройства, способные управлять потоком электроэнергии в реальном времени, переходят из категории исследовательских разработок в инструмент реальных закупок энергокомпаний. Глобальный рынок этой технологии оценивается в $240,49 млн по итогам 2024 года и, по прогнозам, достигнет $1,03 млрд к 2034 году при среднегодовом темпе роста 15,7%. Для отрасли, которая десятилетиями закупала пассивные агрегаты с горизонтом службы в десятки лет, ставка на SST означает тихий сдвиг парадигмы.
От пассивного железа к активной электронике
Классический трансформатор проектировался под однонаправленный поток: от крупных электростанций вниз, к потребителю. С появлением распределенной солнечной генерации, ветропарков и электромобилей эта схема перестала работать: мощность движется в обе стороны, а пиковые нагрузки становятся менее предсказуемыми. SST заменяют пассивный магнитопровод силовой электроникой, которая отслеживает параметры сети и перенаправляет энергию по мере необходимости.
В timestech.in подчеркивают, что именно двунаправленная способность SST перевела технологию из лабораторной диковинки в закупочную повестку. Регуляторный сигнал подкреплен инициативой Министерства энергетики США объемом $18 млн, запущенной в 2024 году для развития трансформаторных технологий следующего поколения.
Где технология уже работает
Применение SST шире подстанций. В сегменте зарядки электромобилей пилотные проекты сверхбыстрых станций используют твердотельные трансформаторы ради более эффективного преобразования мощности. В промышленности технология дает более точное управление качеством электроэнергии по мере отказа от ископаемого топлива в технологических процессах. Для производителей полупроводников рост спроса на SST расширяет существующие линейки силовой электроники в смежный высокомаржинальный сегмент.
География рынка в 2024 году характеризуется заметным перекосом в сторону Азиатско-Тихоокеанского региона: индустриализация Китая, Индии и Японии в сочетании с лидерством в производстве электромобилей формируют основной спрос на зарядную инфраструктуру на базе SST. Китай в 2024 году начал строить гибридную сеть переменного и постоянного тока в провинции Цзянсу, что демонстрирует прямую связь национальной энергостратегии с внедрением твердотельных трансформаторов. Северная Америка движется по другой траектории: не за счет масштаба, а за счет раннего внедрения. Концентрация производителей и исследовательских центров, подкрепленная федеральной поддержкой чистой энергетики, делает регион полигоном новых применений, примером служит 400-киловаттная сверхбыстрая зарядная станция Delta Electronics на базе SST, созданная при участии Министерства энергетики США.
Цена вопроса и ориентиры на годы вперед
Главный барьер — удельная стоимость. SST заметно дороже классических трансформаторов в моменте закупки, и именно эта премия остается ключевым ограничителем массового внедрения. Решение для бизнеса сводится к сопоставлению капитальных затрат с экономией на потерях и эксплуатации в течение жизненного цикла, причем арифметика для сетевой компании с многолетним горизонтом и для оператора зарядной сети, конкурирующего скоростью, выглядит по-разному.
В ближайшие годы имеет смысл отслеживать три вектора: динамику снижения себестоимости силовых полупроводников, регуляторные решения в части стандартов умных сетей и масштаб развертывания гибридных сетей переменного и постоянного тока в Азии. От того, как быстро сойдутся эти линии, зависит, когда SST перестанут быть нишевым продуктом и войдут в типовые спецификации закупок.